Por: Redacción Semanario de Junín
SECCIÓN SEMANAGRO PUBLICADA EN LA EDICIÓN IMPRESA Y EDICIÓN DIGITAL Nº 532 DE SEMANARIO DE JUNÍN. SEMANA DEL 19 AL 25 DE SEPTIEMBRE DE 2026
 La Cámara de la Industria del Comercio de Carnes en la República Argentina (CICCRA) dio a conocer su informe mensual de carnes y ganados, estimando que la faena vacuna cayó un 13%.
Destacó la entidad que en agosto la escasez de hacienda para enviar a faena quedó reflejada de manera clara en las estadísticas.
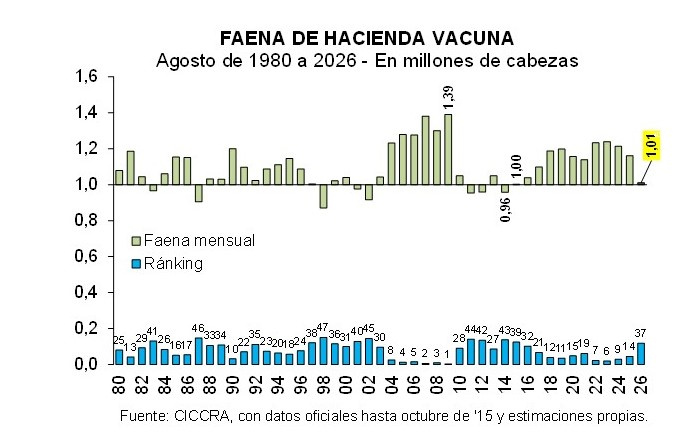
En total 345 establecimientos faenaron 1,011 millones de cabezas, es decir 1,6% menos que en julio (corrigiendo por el número de días laborables) y 12,9% menos que un año atrás (-150,06 mil cabezas).
Pero para tener una referencia mejor, cabe señalar que fue el undécimo agosto con menor cantidad de animales faenados en cuarenta y siete años. Hay que retrotraerse a agosto de 2014 y 2015 para encontrar guarismos inferiores.
Luego de tres campañas en las cuales los productores se vieron forzados a enviar anticipadamente animales a faena, así como a liquidar hembras, producto de la adversidad climática verificada en las principales regiones productivas, las menores zafras de terneros posteriores impactaron negativamente en la actividad de la industria frigorífica y finalmente en el corriente año la reversión del ciclo ganadero, que ingresó en una nueva fase de retención de hembras, profundizó la escasez de animales para faenar.
Los argentinos comen 5 kilos menos de carne que el año pasado, el registro más bajo desde 2005
La faena de machos disminuyó 5,9% entre agosto de 2025 y agosto de 2026, pero la faena de hembras exhibió una retracción de 20,8% interanual. Cabe destacar que el desplome fue similar para vacas y vaquillonas. De esta manera, el ratio hembras/faena llegó a ubicarse en 42,9%, es decir apenas por debajo del límite inferior del intervalo consistente con el mantenimiento del stock vacuno. Esto es algo que no ocurría desde los agostos de 2015 a 2017.
Al considerar los primeros ocho meses del año también se observa de manera clara la retracción de la actividad frigorífica, pero no así la reversión del ciclo ganadero, debido a que comenzó a manifestarse sólo en los últimos tres meses.
En enero-agosto de 2026 un total de 365 establecimientos faenaron 8,13 millones de animales, lo que representó un número 9,9% inferior al procesado en los primeros ocho meses de 2025. Puesto en términos absolutos, la faena disminuyó en 892,38 mil cabezas.
En el caso de las hembras, la faena total descendió 11,9% anual y quedó en 3,75 millones de cabezas (-508,08 mil cabezas). De este modo, el ratio hembras/faena total mostró una corrección a la baja de 1,1 puntos porcentuales interanuales, ubicándose en 46,2%.
En lo que respecta a la producción de carne vacuna, en agosto fue equivalente a 248 mil toneladas res con hueso (tn r/c/h). El total producido cayó 1,1% mensual (corregido por el número de días laborables) y 8,7% interanual (-23,7 mil tn r/c/h). Cabe destacar que la caída de la faena total fue compensada de forma parcial por el incremento del peso promedio en gancho de las reses faenadas.
Mientras la faena retrocedió a un ritmo de 12,9% anual, el peso promedio creció 4,8% anual (alcanzando un nivel de 246 kilos en gancho).
Asimismo, en los primeros ocho meses del año se produjeron 1,944 millones de tn r/c/h de carne vacuna, lo que representó un descenso de 6,8% interanual.
Y puesto en términos absolutos, el total producido de carne vacuna experimentó un retroceso de 140,96 mil tn r/c/h con respecto a enero-agosto de 2025. Y del lado de la demanda, las exportaciones de carne vacuna habrían registrado un crecimiento de 6,5% anual, hasta totalizar 567,4 mil tn r/c/h.
En los primeros ocho meses de 2026 se habrían exportado 34,6 mil tn r/c/h de carne vacuna más que en igual período del año pasado, fundamentalmente traccionadas por la oportunidad que generó la cuota otorgada por el gobierno de EE.UU. a finales de 2025.
En consecuencia, los envíos de carne vacuna al mercado interno habrían verificado una contracción de 11,3% anual en los primeros ocho meses del año, dando lugar al significativo aumento del precio relativo de la carne vacuna que se apuntaron en los últimos Informes de CICCRA.
Mientras el consumo doméstico retrocede, las exportaciones muestran una dinámica opuesta, con un crecimiento del 6,5% anual
En enero-agosto de 2026 el consumo aparente de carne vacuna habría sido equivalente a 1,377 millones de tn r/c/h, es decir 175,6 mil tn r/c/h menor que el registrado en el mismo período del año pasado.
De esta manera, en agosto último el promedio de los últimos doce meses del consumo per cápita de carne vacuna se habría ubicado en 46,0 kilos/año, siendo 9,5% inferior al promedio correspondiente a agosto del año pasado (-4,9 kg/hab/año), lo cual constituye su nivel más bajo en dos décadas.
En materia de exportaciones, fueron equivalentes a 55.396 toneladas peso producto en julio de 2026 (tn pp; no se consideran en este guarismo los envíos de huesos con carne). Con relación a junio se registró un crecimiento de 2,0%, impulsado en esta ocasión por mayores embarques a Israel, Alemania e Italia, que más que compensaron las bajas observadas en los envíos a China y EE.UU., principales destinos externos para la carne vacuna argentina, así como a Chile y Países Bajos.
En la comparación interanual, las ventas al exterior aumentaron 5,7% (+2,96 mil tn pp), producto de la tracción que ejercieron EE.UU. (nueva cuota otorgada a nuestro país por su gobierno) e Israel fundamentalmente. En tanto, hubo menores exportaciones a China, Canadá, Chile, Países Bajos y México.
A China se exportaron 27.945 tn de carne vacuna en el séptimo mes del año, es decir 50,5% del total exportado por la industria argentina (-15,3 puntos porcentuales con relación a julio de 2025).
Con respecto al máximo que habían alcanzado estos embarques durante junio último, se observó una caída de 2,2%, al tiempo que en la comparación interanual continuaron retrocediendo a un ritmo de 18,9% (-6,5 mil tn pp).
En cambio, las ventas de carne vacuna a EE.UU. totalizaron 11.339 tn pp y llegaron a representar 20,5% del total exportado (+15,5 puntos porcentuales en términos anuales). Los menores envíos a China fueron más que compensados por el aprovechamiento del nuevo cupo de 100 mil toneladas otorgado por el gobierno de EE.UU. Si bien los envíos al país del norte también mostraron una contracción de 8,4% mensual en julio, en términos interanuales registraron un crecimiento de 336,9% (+8,7 mil tn pp).
Y las exportaciones a Israel, tercer destino en importancia, fueron equivalentes a 7.431 tn pp en julio de 2026. En este caso se verificaron subas de 50,4% mensual y 46,9% interanual (+2,37 mil tn pp). De esta forma, su importancia en el total exportado pasó de 9,7% en julio de 2025 a 13,4% en julio del corriente año.
En conjunto, los principales tres mercados de exportación para la carne vacuna argentina alcanzaron una participación de 84,4% en el séptimo mes de año, lo que representó un incremento de la concentración de 4 puntos porcentuales interanuales.