Por: Redacción Semanario de Junín
SECCIÓN SEMANAGRO PUBLICADA EN LA EDICIÓN IMPRESA Y EDICIÓN DIGITAL Nº 534 DE SEMANARIO DE JUNÍN. SEMANA DEL 3 al 9 DE OCTUBRE DE 2026
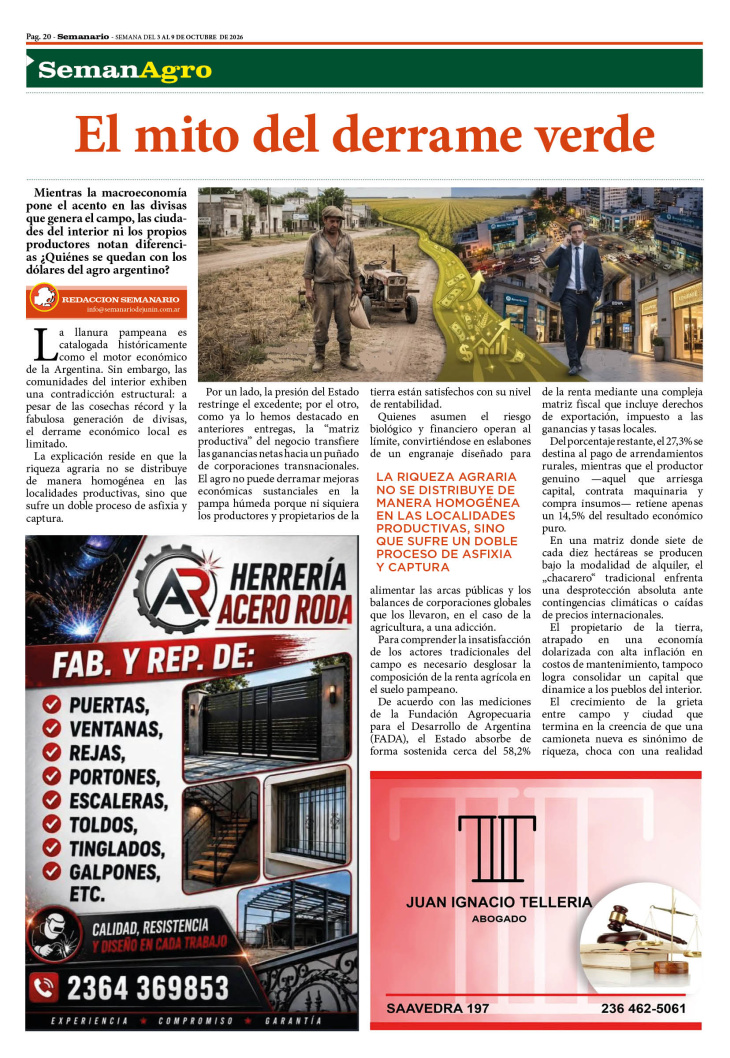
 La llanura pampeana es catalogada históricamente como el motor económico de la Argentina. Sin embargo, las comunidades del interior exhiben una contradicción estructural: a pesar de las cosechas récord y la fabulosa generación de divisas, el derrame económico local es limitado.
La explicación reside en que la riqueza agraria no se distribuye de manera homogénea en las localidades productivas, sino que sufre un doble proceso de asfixia y captura.
Por un lado, la presión del Estado restringe el excedente; por el otro, como ya lo hemos destacado en anteriores entregas, la “matriz productiva” del negocio transfiere las ganancias netas hacia un puñado de corporaciones transnacionales. El agro no puede derramar mejoras económicas sustanciales en la pampa húmeda porque ni siquiera los productores y propietarios de la tierra están satisfechos con su nivel de rentabilidad.
Quienes asumen el riesgo biológico y financiero operan al límite, convirtiéndose en eslabones de un engranaje diseñado para alimentar las arcas públicas y los balances de corporaciones globales que los llevaron, en el caso de la agricultura, a una adicción.
Para comprender la insatisfacción de los actores tradicionales del campo es necesario desglosar la composición de la renta agrícola en el suelo pampeano.
De acuerdo con las mediciones de la Fundación Agropecuaria para el Desarrollo de Argentina (FADA), el Estado absorbe de forma sostenida cerca del 58,2% de la renta mediante una compleja matriz fiscal que incluye derechos de exportación, impuesto a las ganancias y tasas locales.
Del porcentaje restante, el 27,3% se destina al pago de arrendamientos rurales, mientras que el productor genuino —aquel que arriesga capital, contrata maquinaria y compra insumos— retiene apenas un 14,5% del resultado económico puro.
En una matriz donde siete de cada diez hectáreas se producen bajo la modalidad de alquiler, el "chacarero" tradicional enfrenta una desprotección absoluta ante contingencias climáticas o caídas de precios internacionales.
El propietario de la tierra, atrapado en una economía dolarizada con alta inflación en costos de mantenimiento, tampoco logra consolidar un capital que dinamice a los pueblos del interior.
El crecimiento de la grieta entre campo y ciudad que termina en la creencia de que una camioneta nueva es sinónimo de riqueza, choca con una realidad ya que la asimetría de poder económico dentro de la cadena granaria, también transforma al productor agropecuario en un mero intermediario de riesgo que financia una estructura ajena antes de asegurar el sustento propio.
La riqueza agraria no se distribuye de manera homogénea en las localidades productivas, sino que sufre un doble proceso de asfixia y captura
Esta brecha de rentabilidad se profundiza al comparar la escala del productor familiar frente a los denominados pools de siembra financieros.
Estas megaestructuras de inversión agrupan capitales ajenos al sector para arrendar decenas de miles de hectáreas en distintas regiones geográficas.
Su escala les confiere ventajas insalvables: compran insumos con descuentos masivos por volumen, acceden a coberturas financieras sofisticadas en los mercados de futuros y diversifican el riesgo climático sembrando en provincias simultáneas.
Mientras una mala campaña por sequía significa la quiebra inminente del chacarero local en su único lote familiar, para el pool representa un saldo mitigado por las hectáreas cosechadas en zonas húmedas.
Esta concentración distorsiona el mercado local, ya que los fondos financieros convalidan valores de arrendamiento elevados que desplazan a los productores de base.
El beneficio resultante de estas operaciones financieras rara vez se reinvierte en las economías del interior; migra hacia carteras de inversión diversificadas o centros urbanos financieros, vaciando el tejido productivo de los pueblos pampeanos.
Los verdaderos ganadores del modelo agroexportador operan en los extremos de la cadena, blindados contra las sequías y las variables macroeconómicas del país.
En el extremo inicial se sitúa una matriz productiva dependiente de un paquete químico y biológico cerrado. La agricultura argentina está atada a patentes internacionales controladas por firmas como Bayer-Monsanto, Syngenta, Corteva y BASF.
Esta subordinación tecnológica obliga a los productores a adquirir semillas genéticamente modificadas y herbicidas específicos campaña tras campaña. Informes del IERAL de la Fundación Mediterránea demuestran que la Argentina produce con insumos sustancialmente más caros en dólares que competidores directos como Brasil o Estados Unidos.
Al tratarse de un oligopolio de insumos esenciales, estas corporaciones trasladan de inmediato los aumentos de costos logísticos y de materias primas globales al mercado interno, recortando el margen del productor local antes de que la semilla toque el suelo.
La subordinación del productor agrario se encuentra respaldada por un esquema regulatorio obsoleto. El marco legal regido por la Ley de Semillas en Argentina (N° 20.247), promulgada originalmente en 1973, consagra el derecho de "uso propio", el cual faculta legalmente al agricultor a reservar parte del grano cosechado para utilizarlo como semilla en la siguiente campaña sin pagar regalías adicionales.
En las últimas décadas, el advenimiento de los cultivos biotecnológicos generó una intensa disputa judicial y comercial: las multinacionales semilleras consideran que esta legislación frena la innovación y amenaza la competitividad del agro argentino ante la falta de pago por la propiedad intelectual.
Para saltear este vacío legal, las firmas proveedoras imponen contratos privados estrictos que obligan al productor a pagar cánones tecnológicos obligatorios al momento de entregar el grano en las terminales portuarias.
El derrame económico de la agricultura extensiva es, en consecuencia, una ilusión estadística
De esta manera, el sistema despoja al productor del control sobre su material de reproducción y consagra la transferencia de fondos forzada hacia las casas matrices del hemisferio norte.
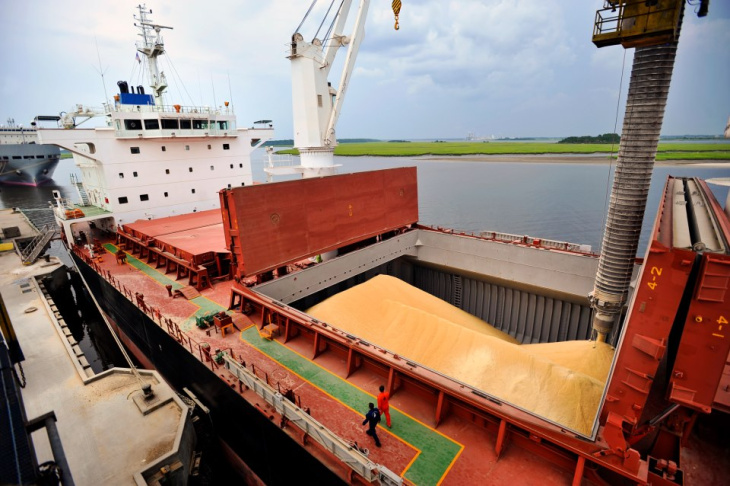
En el extremo final de la cadena, el embudo comercial consolida la captura de la renta agraria. Una vez recolectada la cosecha, los granos se concentran en un estricto oligopsonio portuario.
Cinco corporaciones transnacionales —Cargill, Viterra, COFCO, Bunge y Dreyfus— concentran más del 60% de las exportaciones de granos y subproductos de la Argentina.
Estas compañías operan terminales privadas sobre el Río Paraná y manejan redes globales de comercio intrafirma. Esta modalidad les permite realizar transacciones comerciales entre filiales radicadas en diferentes países del mundo, facilitando el uso de mecanismos de precios de transferencia.
Mediante este esquema, las corporaciones exportadoras adquieren la producción local a valores reducidos, declaran márgenes de ganancia mínimos dentro de la jurisdicción fiscal argentina y trasladan los verdaderos beneficios comerciales a sedes internacionales con regímenes tributarios laxos.
Mientras el productor pampeano lidia con la devaluación y el peso impositivo, las agroexportadoras arbitran monedas y gestionan la logística internacional de manera hermética.
El circuito económico se cierra fuera de las fronteras de las localidades rurales. Los dólares del campo ingresan al sistema financiero concentrado o regresan a las matrices de las químicas multinacionales, dejando en las comunidades de la pampa húmeda pueblos que miran al cielo esperando lluvias para salvar una rentabilidad que nunca les pertenecerá.
El derrame económico de la agricultura extensiva es, en consecuencia, una ilusión estadística. La riqueza extraída del suelo argentino financia la estructura del Estado y engrosa los balances de los conglomerados globales del agro, consolidando un modelo donde el interior productivo soporta los riesgos pero resigna los beneficios.